Minggu, 05 Mei 2013

Tugas 8 - Penerapan Komputer Perbankan


8. Sistem Kliring dan Pemindahan Dana Elektronik Di Indonesia

  1. Prinsip Kliring
Definisi kliring adalah sarana perhitungan warkat antar bank yang dilaksanakan oleh bank penyelenggara kliring guna memperluas dan memperlancar lalu lintas pembayaran giral. Proses perhitungan hak dan kewajiban antar bank yang dilaksanakan oleh bank indonesia atau bank yang ditunjuk pada wilayah tertentu.
Kliring antarbank adalah pertukaran warkat ( cek, bilyet giro, nota kredit, nota debit) antar bank yang hasil perhitungannya diselesaikan pada waktu tertentu. Kliring diatur oleh Bank Indonesia baik waktu dan tempat pelaksanaan.

Sedangkan bunga bank dapat diartikan sebagai batas jasa yang diberikan oleh bank yang berdasarkan prinsip konvensional kepada nasabah yang membeli atau menjual produknya.bunga juga dapat diartikan sebagai harga yang harus dibayar kepada nasabah (yang memiliki simpanan ) dengan yang harus dibayar oleh nasabah kepada bank (nasabah yang memperoleh pinjaman ).

  1. System pada Check dan Struktur Kode MIRC


  1. Sistem Kliring elektronik di Indonesia

    Di era tahun 1990-an sempat beredar isu ada satu bank swasta nasional yang diberitakan mengalami kalah kliring besar. Dan kondisi panik pun menerpa masyarakat khususnya mereka yang memiliki dana di bank tersebut. Untunglah ada tulisan di sebuah media massa nasional yang menegaskan bahwa kalah kliring dalam aktifitas perbankan itu sesuatu yang biasa. Bisa saja di satu hari sebuah bank mengalami kalah kliring besar, tapi keesokan harinya justru mengalami kondisi sebaliknya. Kepanikan nasabahpun mereda. Lalu apa yang dimaksud dengan kalah kliring ?

Sebelum menjawab pertanyaan tersebut, arti kliring adalah pertukaran warkat (bisa berupa cek, giro/bilyet, nota debet/kredit dan lainnya) atau data keuangan elektronik antar peserta (bank) kliring baik atas nama peserta (bank) maupun atas nama nasabah peserta yang perhitungannya diselesaikan pada waktu tertentu. Jadi, jika ada peserta (bank) kliring yang mengalami kalah kliring itu artinya bank tersebut mendapat banyak kewajiban pembayaran ke sejumlah peserta (bank) kliring lainnya yang tak sebanding dengan hak (tagihan) pembayaran pada satu hari kerja kliring.

Sistem kliring yang dilaksanakan BI saat ini sudah dapat berlangsung secara nasional melalui Sistem Kliring Nasional BI (SKNBI). Maksudnya, proses kliring baik kliring debet maupun kliring kredit yang penyelesaian akhirnya dilakukan secara nasional. Selain itu ada tiga sistem kliring lain yang lazim dikenal, yakni Sistem manual, Sistem Semi Otomasi, dan Sistem Otomasi. Kliring manual adalah penyelenggaraan kliring lokal yang dalam perhitungan, pembuatan bilyet saldo kliring serta pemilihan warkat dilakukan secara manual oleh setiap peserta kliring. Perhitungan kliring didasarkan pada warkat yang dikliringkan oleh peserta kliring.

  1. Bank Indonsia Real Time Gross Settlement (BI-RTGS)
Untuk mendukung efektifitas implementasi kebijakan moneter dan untuk mempercepat pemulihan industri perbankan, kebijakan system pembayaran akan diarahkan untuk mempercepat pengembangan dan implementasi suatu system pembayaran yang efisien, akurat, aman, dan konsisten melalui peningkatan kualitas layanan. Salah satu cara untuk mencapai hal tersebut adalah melalui implemnetasi Real Time Gross Settlement System (BI-RTGS) yang sudah dimulai sejak 17 November tahun 2000 di Jakarta.

Tujuan RTGS:
  1. Memberikan pelayanan sistem transfer dana antar peserta, antar nasabah peserta dan pihak lainnya secara cepat, aman, dan efisien
  1. Memberikan kepastian pembayaran
  1. Memperlancar aliran pembayaran (payment flows)
  1. Mengurangi resiko settlement baik bagi peserta maupun nasabah peserta (systemic risk)
  1. Meningkatkan efektifitas pengelolaan dana (management fund) bagi peserta melalui sentralisasi rekening giro
  1. Memberikan informasi yang mendukung kebijakan moneter dan early warning system bagi pengawasan bank
  1. Meningkatkan efisiensi pasar uang


Tugas 7 - Penerapan Komputer Perbankan


7.Teknologi Sistem Informasi (TSI) Perbankan


a. Perkembangan Teknologi Komputer di Perbankan
Semakin majunya teknologi di dunia transaksi perbankanpun mulai mengunakan teknologi berbasis komputer untuk mempermudah transaksi dengan nasabah. yang tadinya melayani nasabah dengan harus bertemu / nasabah datang ke cabang2 bank yang disediakan oleh bank yang dia gunakan untuk menabung/infertasi menjadi lebih mudah karena bank mulai mengunakan teknoligi berbasis komputer dan sekarang sudah bisa mengakses lewat internet bahkan dengan mobile "HP" dengan SMS sudah banyak diterapkan bank.

Dalam dunia perbankan, perkembangan teknologi informasi membuat para perusahaan mengubah strategi bisnis dengan menempatkan teknologi sebagai unsur utama dalam proses inovasi produk dan jasa seperti :- Adanya transaksi berupa Transfer uang via mobile maupun via teller.
- Adanya ATM ( Auto Teller Machine ) pengambilan uang secara cash secara 24 jam.
- Penggunaan Database di bank – bank.
- Sinkronisasi data – data pada Kantor Cabang dengan Kantor Pusat Bank.

Dengan adanya jaringan computer hubungan atau komunikasi kita dengan klien jadi lebih hemat, efisien dan cepat. Contohnya : email, teleconference.

Sedangkan di rumah dapat berkomunikasi dengan pengguna lain untuk menjalin silaturahmi (chatting), dan sebagai hiburan dapat digunakan untuk bermain game online, sharing file. Apabila kita mempunyai lebih dari satu komputer, kita bisa terhubung dengan internet melalui satu jaringan. Contohnya seperti di warnet atau rumah yang memiliki banyak kamar dan terdapat setiap komputer di dalamnya.

Pada dunia perbankan, perkembangan teknologi informasi membuat para perusahaan mengubah strategi bisnis dengan menempatkan teknologi sebagai unsur utama dalam proses inovasi produk dan jasa. Seperti halnya pelayanan electronic transaction (e-banking) melalui ATM, phone banking dan Internet Banking misalnya, merupakan bentuk-bentuk baru dari pelayanan bank yang mengubah pelayanan transaksi manual menjadi pelayanan transaksi yang berdasarkan teknologi.

b. Kriteria Pemilihan Teknologi Perangkat Lunak Perbankan
Lembaga keuangan di Indonesia, termasuk bank, sudah lebih cepat dan intensif dibandingkan sector atau jenis industri lainnya dalam menerapkan teknologi computer dalam memberikan pelayanannya ke nasabah. Jasa-jas ini meliputi pembayaran komputerisasi (pemindahan dana melalui computer dengan fasilitas jaringan komunikasi datanya); jasa penyetoran dan pengambilan dana secara otomatis melalui ATM atau berbagai jenis kartu plastic; homebanking dan internet banking serta fasilitas pelayanan lainnya. Beberapa contoh jenis teknologi computer tersebut diantaranya mesin Automated Teller Machine (ATM), berbagai jenis kartu kredit, Point of sales (POS), electronic fund transfer system, dan otomatisasi kliring.

Fungsi teknologi informasi (TI) telah mengalami perubahan dan perkembangan pesat pada decade terakhir ini. Fungsi TI yang semakin khusus mendorong setiap bank untuk membentuk bagian, departemen, atau unit kerja khusus tersendiri. Walaupun struktur tersebut tergantung pada berbagai factor misalnya skla bisnis dan beban kerja, tetapi unit kerja tersebut mencerminkan 2 aspek kegiatan yaitu aspek pengembangan teknologi dan aspek operasionalnya.

Fasilitas pengolahan data yang tersedia di bank saat ini merupakan hasil kemajuan teknologi dan kebutuhan untuk menjalankan operasi secara sistematis dan baik sesuai dengan aliran masuk dan keluar dana bank. Fasilitas tersebut berfungsi untuk menangani, memilih, menghitung, menyusun, melaporkan, dan mengirimkan informasi. Jadi penggunaan TI di bank dimaksud adalah untuk meningkatkan efektifitas dan efisiensi pengelolaan data kegiatan usaha perbankan sehingga dapat memberikan hasil yang akurat, benar, tepat waktu, dan dapat menjamin kerahasiaan informasi (sesuai peraturan Bank Indonesia).

Fungsi TSI yang tepat tidak terlepas dari criteria pemilihan jenis teknologi yang akan digunakan oleh bank. Sistem aplikasi computer yang digunakan di bidang perbankan harus bisa mengakomodasikan semua kebutuhan bank dan sesuai dengan ketentuan otoritas moneter (salam hal ini adalah Bank Indonesia). Hal ini memerlukan pemilihan software computer mengingat jenis software yang ada dan ditawarkan di pasar relative banyak. Secara umum pemilihan ini berdasarkan kesesuaian antara kapasita bank dengan fasilitas atau kemampuan software yang akan dipilih sehingga investasi yang telah dikeluarkan benar-benar efektif dan memberikan nilai tambah terhadap bank.

Sebagai contoh, Bank yang kapasitasnya relative kecil, misalnya Bank Perkreditan Rakyat atau BPR kurang relevan bila menggunakan system aplikasi computer yang menyediakan fasilitas transaksi dalam valuta asing atau pengelolaan giro. Hal ini menginbgat bahwa BPR tidak boleh melakukan transaksi dalam valuta asing dan tidak ikut dalam lalu lintas pembayaran giral. Penggunaan software tersebut menjadi tidak efisien dan biaya investasinya lebih besar dibandingkan dengan nilai tambah yang dihasilkannya.
Kriteria pemilihan software computer perbankan yang baik sesuai dengan kebutuhan bank secara umum berdasarkan pertimbangan-pertimbangan berikut:

1. Kemampuan dokumentasi atau Penyimpanan Data
Jenis dan klasifikasi data bank yang relative banyak harus bisa ditampung oleh software yang akan digunakan, termasuk pertimbangan segi keamanan datanya. Jumlah nasabah serta frekuensi dan jumlah transaksi harian yang besar memerlukan memory computer yang besar, selain memerlukan kecepatan prosesor yang tinggi juga. Sebagai contoh BPR kurang efisien jika menggunakan mesin besar, misalnya AS/400 dalm operasionalnya karena kapasitas dan cakupan geografis BPR biasanya relative kecil.

2. Keluwesan (Flexibility)
Operasional bank selalu berkembang dengan kebutuhan yang berubah-ubah dan mungkin bertambah di kemudian hari walaupun informasi dasarnya tetap sama. Kondisi ini harus bisa diantisipasi oleh perangkat lunak computer sampai batas-batas tertentu. Setiap bank mempunyai system dan prosedur yang mungkin berbeda meskipun data atau informasi dasar yang diolahnya sama. Perangkat lunak computer yang fleksibel dapat digunakan oleh dua bank yang kapasitasnya sama tetapi system dan prosedurnya berbeda.

3. Sistem Keamanan
Sebagai lembaga kepercayaan masyarakat (agent of trusth), bank memerlukan system keamanan yang handal untuk menjaga kerahasiaan data atau keuangan nasabah; serta mencegah penyalahgunaan data atau keuangan oleh pihak lain yang tidak bertanggung jawab. Software computer perbankan yang baik harus menyediakan fasilitas pengendalian dan pengamanan tersebut.

4. Kemudahan penggunaan (user friendly)
Pengertian mudah dioperasikan bukan berarti setiap pemakai (user) bisa mengakses ke software tersebut tetapi petugas yang memang mempunyai kewenangan mudah mengoperasikan proses yang menjadi tanggung jawabnya. Tahap input, proses, dan output yang dilakukan pada software tersebut tidak menjadi penghambat dalam kegiatan perbankan secara keseluruhan. System aplikasi computer yang baik bahkan dapat mendeteksi kesalahan pengoperasian yaitu dengan memberikan error message dan memberikan petunjuk pemecahan masalahnya.

5. Sistem Pelaporan (Reporting system)
Data atau informasi yang dibutuhkan harus bisa disajikan dalam bentuk yang jelas dan mudah dimengerti. Bank memerlukan laporan-laporan yang lengkap dan jelas tersebut terutama dalam proses pemeriksaan (audit) atau penyajian laporan yang bisa dimengerti oleh pihak-pihak yang berkempentingan dengan harapan keuangan setiap bank menjadi lebih transparan dan bisa dipertanggungjawabkan.

6. Aspek Pemeliharaan
Kinerja software perbankan diharapkan relative stabil selama bank beroperasi. Kondisi ini memerlukan aspek pemeliharaaan yang baik, dalam arti secara teknis tidak sulit dilakukan dan tidak membutuhkan biaya yang relative mahal. Pemeliharaan ini juga menyangkut pergantian atau perbaikan teknis peralatan dan modifikasi atau pengembangan software.

7. Source Code
Software perbankan biasanya merupakan program paket yang sudah di-compile sehingga menjadi excecutable file. File program tersebut relative tidak bisa dirubah atau dimodifikasi seandainya bank menginginkan perubahan atau fasilitas tambahan dari software tersebut. Kondisi ini bisa diatasi jika pihak bank mempunyai dan memahami software tersevut dalam bentuk bahasa pemrograman aslinya atau source code. 


c. Struktur Informasi dan Hubungan
antar sub sitem aplikasi bank

HUBUNGAN ANTAR SUB SISTEM APLIKASI PADA OPERASIONAL BANKKonsep front office yang lebih mendekati sisi nasabah dan konsep back office yang lebih mendekati sisi bank sebagai lembaga keungan yang harus mencatat, mendokumentasikan, dan atau mempublikasikan informasi keuangan, menyebabkan system aplikasi perbankan terdiri dari sub-sub system yang saling berkaitan sesuai dengan tahap-tahap pemrosesan dan jenis-jenis data keuangan. Hubungan tersebut bisa dil
ihat pada gambar berikut.


http://www.bombomers.co.cc/2011/05/kriteria-pemilihan-perangkat-lunak.html#ixzz1NEPr7mNX

Tugas 6 - Penerapan Komputer Perbankan


  1. TINGKAT KESEHATAN BANK
    6.1 Pengertian Tingkat Kesehatan Bank
Secara sederhana dapat dikatakan bahwa bank yang sehat adalah bank yang dapat menjalankan fungsi-fungsinya dengan baik. Dengan kata lain, bank yang sehat adalah bank yang dapat menjaga dan memelihara kepercayaan masyarakat, dapat menjalankan fungsi intermediasi, dapat membantu kelancaran lalu lintas pembayaran serta dapat digunakan oleh pemerintah dalam melaksanakan berbagai kebijakannya, terutama kebijakan moneter. Dengan menjalankan fungsi-fungsi tersebut diharapkan dapat memberikan pelayanan yang baik kepada masyarakat serta bermanfaat bagi perekonomian secara keseluruhan.


Untuk dapat menjalankan fungsinya dengan baik, bank harus mempunyai modal yang cukup, menjaga kualitas asetnya dengan baik, dikelola dengan baik dan dioperasikan berdasarkan prinsip kehati-hatian, menghasilkan keuntungan yang cukup untuk mempertahankan kelangsungan usahanya, serta memelihara likuiditasnya sehingga dapat memenuhi kewajibannya setiap saat. Selain itu, suatu bank harus senantiasa memenuhi berbagai ketentuan dan aturan yang telah ditetapkan, yang pada dasarnya berupa berbagai ketentuan yang mengacu pada prinsip-prinsip kehati-hatian di bidang perbankan.


Penilaian Tingkat Kesehatan Bank
Penilaian tingkat kesehatan bank di Indonesia sampai saat ini secara garis besar didasarkan pada faktor CAMEL (Capital, Assets Quality, Management, Earning dan Liquidity). Seiring dengan penerapan risk based supervision, penilaian tingkat kesehatan juga memerlukan penyempurnaan. Saat ini BI tengah mempersiapkan penyempurnaan sistem penilaian bank yang baru, yang memperhitungkan sensitivity to market risk atau risiko pasar. Dengan demikian faktor-faktor yang diperhitungkan dalam system baru ini nantinya adalah CAMEL. Kelima faktor tersebut memang  merupakan faktor yang menentukan kondisi suatu bank. Apabila suatu bank mengalami permasalahan pada salah satu faktor tersebut (apalagi apabila suatu bank mengalami permasalahan yang menyangkut lebih dari satu faktor tersebut), maka bank tersebut akan mengalami kesulitan.


Sebagai contoh, suatu bank yang mengalami masalah likuiditas (meskipun bank tersebut modalnya cukup, selalu untung, dikelola dengan baik, kualitas aktiva produktifnya baik) maka apabila permasalahan tersebut tidak segera dapat diatasi maka dapat dipastikan bank tersebut akan menjadi tidak sehat. Pada waktu terjadi krisis perbankan di Indonesia sebetulnya tidak semua bank dalam kondisi tidak sehat, tetapi karena terjadi rush dan mengalami kesulitan likuiditas, maka sejumlah bank yang sebenarnya sehat menjadi tidak sehat.
Meskipun secara umum faktor CAMEL relevan dipergunakan untuk semua bank, tetapi bobot masing-masing faktor akan berbeda untuk masing-masing jenis bank. Dengan dasar ini, maka penggunaan factor CAMEL dalam penilaian tingkat kesehatan dibedakan antara bank umum dan BPR. Bobot masing-masing faktor CAMEL untuk bank umum dan BPR ditetapkan sebagai berikut :
Tabel Bobot CAMEL
No.
Faktor CAMEL
Bobot
Bank Umum
BPR
1.
2.
3.
4.
5.
Permodalan
Kualitas Aktiva Produktif
Kualitas Manajemen
Rentabilitas
Likuiditas
25%
30%
25%
10%
10%
30%
30%
20%
10%
10%


Perbedaan penilaian tingkat kesehatan antara bank umum dan BPR hanya pada bobot masing-masing faktor CAMEL. Pelaksanaan penilaian selanjutnya dilakukan sama tanpa ada pembedaan antara bank umum dan BPR. Dalam uraian berikut, yang dimaksud dengan penilaian bank adalah penilaian bank umum dan BPR.


Dalam melakukan penilaian atas tingkat kesehatan bank pada dasarnya dilakukan dengan pendekatan kualitatif atas berbagai faktor yang berpengaruh terhadap kondisi dan perkembangan suatu bank. Pendekatan tersebut dilakukan dengan menilai faktor-faktor permodalan, kualitas aktiva produktif, manajemen, rentabilitas dan likuiditas.


Pada tahap awal penilaian tingkat kesehatan suatu bank dilakukan dengan melakukan kuantifikasi atas komponen dari masing-masing factor tersebut. Faktor dan komponen tersebut selanjutnya diberi suatu bobot sesuai dengan besarnya pengaruh terhadap kesehatan suatu bank.


Selanjutnya, penilaian faktor dan komponen dilakukan dengan system kredit yang dinyatakan dalam nilai kredit antara 0 sampai 100. Hasil penilaian atas dasar bobot dan nilai kredit selanjutnya dikurangi dengan nilai kredit atas pelaksanaan ketentuan-ketentuan yang lain yang sanksinya dikaitkan dengan tingkat kesehatan bank.


Berdasarkan kuantifikasi atas komponen-komponen sebagaimana diuraikan di atas, selanjutnya masih dievaluasi lagi dengan memperhatikan informasi dan aspek-aspek lain yang secara materiil dapat berpengaruh terhadap perkembangan masing-masing faktor. Pada akhirnya, akan diperoleh suatu angka yang dapat menentukan predikat tingkat kesehatan bank, yaitu Sehat, Cukup Sehat, Kurang Sehat dan Tidak Sehat.


Berikut ini penjelasan metode CAMEL :
1. Capital
Kekurangan modal merupakan gejala umum yang dialami bank-bank di negara-negara berkembang. Kekurangan modal tersebut dapat bersumber dari dua hal, yang pertama adalah karena modal yang jumlahnya kecil, yang kedua adalah kualitas modalnya yang buruk. Dengan demikian, pengawas bank harus yakin bahwa bank harus mempunyai modal yang cukup, baik jumlah maupun kualitasnya. Selain itu, para pemegang saham maupun pengurus bank harus benar-benar bertanggung jawab atas modal yang sudah ditanamkan.
Berapa modal yang cukup tersebut? Pada saat ini persyaratan untuk mendirikan bank baru memerlukan modal disetor sebesar Rp. 3 trilyun. Namun bank-bank yang saat ketentuan tersebut diberlakukan sudah  berdiri jumlah modalnya mungkin kurang dari jumlah tersebut. Pengertian kecukupan modal tersebut tidak hanya dihitung dari jumlah nominalnya, tetapi juga dari rasio kecukupan modal, atau yang sering disebut sebagai Capital Adequacy Ratio (CAR). Rasio tersebut merupakan perbandingan antara jumlah modal dengan aktiva tertimbang menurut risiko (ATMR). Pada saat ini sesuai dengan ketentuan yang berlaku, CAR suatu bank sekurang-kurangnya sebesar 8%.


2. Assets Quality
Dalam kondisi normal sebagian besar aktiva suatu bank terdiri dari kredit dan aktiva lain yang dapat menghasilkan atau menjadi sumber pendapatan bagi bank, sehingga jenis aktiva tersebut sering disebut sebagai aktiva produktif. Dengan kata lain, aktiva produktif adalah penanaman dana Bank baik dalam rupiah maupun valuta asing dalam  bentuk pembiayaan, piutang, surat berharga, penempatan, penyertaan modal, penyertaan modal sementara, komitmen dan kontijensi pada transaksi rekening administratif. Di dalam menganalisis suatu bank pada umumnya perhatian difokuskan pada kecukupan modal bank karena masalah solvensi memang penting. Namun demikian, menganalisis kualitas aktiva produktif secara cermat tidaklah kalah pentingnya. Kualitas aktiva produktif bank yang sangat jelek secara implisit akan menghapus modal bank. Walaupun secara riil bank memiliki modal yang cukup besar, apabila kualitas aktiva produktifnya sangat buruk dapat saja kondisi modalnya menjadi buruk pula. Hal ini antara lain terkait dengan berbagai permasalahan seperti pembentukan cadangan, penilaian asset, pemberian pinjaman kepada pihak terkait, dan sebagainya. Penilaian terhadap kualitas aktiva produktif di dalam ketentuan perbankan di Indonesia didasarkan pada dua rasio yaitu:
1) Rasio Aktiva Produktif Diklasifikasikan terhadap Aktiva
Produktif (KAP 1). Aktiva Produktif Diklasifikasikan menjadi Lancar, Kurang Lancar, Diragukan dan Macet. Rumusnya adalah :
Penilaian rasio KAP dilakukan dengan ketentuan sebagai berikut:
  • Untuk rasio sebesar 15,5 % atau lebih diberi nilai kredit 0 dan
  • Untuk setiap penurunan 0,15% mulai dari 15,49% nilai kredit ditambah 1 dengan maksimum 100.
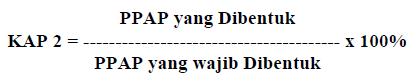
2) Rasio Penyisihan Penghapusan Aktiva Produktif terhadap Aktiva
Produktif yang diklasifikasikan (KAP 2). Rumusnya adalah :
Penilaian rasio KAP untuk perhitungan PPAP dilakukan dengan ketentuan sebagai berikut untuk rasio 0 % diberi nilai kredit 0 dan untuk setiap kenaikan 1 % dari 0 % nilai kredit ditambah 1 dengan maksimum 100.


3. Management
Manajemen atau pengelolaan suatu bank akan menentukan sehat tidaknya suatu bank. Mengingat hal tersebut, maka pengelolaan suatu manajemen sebuah bank mendapatkan perhatian yang besar dalam penilaian tingkat kesehatan suatu bank diharapkan dapat menciptakan dan memelihara kesehatannya.


Penilaian faktor manajemen dalam penilaian tingkat kesehatan bank umum dilakukan dengan melakukan evaluasi terhadap pengelolaan terhadap bank yang bersangkutan. Penilaian tersebut dilakukan dengan mempergunakan sekitar seratus kuesioner yang dikelompokkan dalam dua kelompok besar yaitu kelompok manajemen umum dan kuesioner manajemen risiko. Kuesioner kelompok manajemen umum selanjutnya dibagi ke dalam sub kelompok pertanyaan yang berkaitan dengan strategi, struktur, sistem, sumber daya manusia, kepemimpinan, budaya kerja. Sementara itu, untuk kuesioner manajemen risiko dibagi dalam sub kelompok yang berkaitan dengan risiko likuiditas, risiko pasar, risiko kredit, risiko operasional, risiko hukum dan risiko pemilik dan pengurus.
4. Earning
Salah satu parameter untuk mengukur tingkat kesehatan suatu bank adalah kemampuan bank untuk memperoleh keuntungan. Perlu diketahui bahwa apabila bank selalu mengalami kerugian dalam kegiatan operasinya maka tentu saja lama kelamaan kerugian tersebut akan memakan modalnya. Bank yang dalam kondisi demikian tentu saja tidak dapat dikatakan sehat.
Penilaian didasarkan kepada rentabilitas atau earning suatu bank yaitu melihat kemampuan suatu bank dalam menciptakan laba. Penilaian dalam unsur ini didasarkan pada dua macam, yaitu :
1) Rasio Laba terhadap Total Assets (ROA / Earning 1). Rumusnya adalah :
Penilaian rasio earning 1 dapat dilakukan sebagai berikut untuk rasio 0 % atau negatif diberi nilai kredit 0, dan untuk setiap kenaikan 0,015% mulai dari 0% nilai kredit ditambah dengan nilai maksimum 100.
2) Rasio Beban Operasional terhadap Pendapatan Operasional (Earning 2). Rumusnya adalah :
Penilaian earning 2 dapat dilakukan sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0 dan setiap penurunan sebesar 0,08% nilai kredit ditambah 1 dengan maksimum 100.


5. Liquidity
Penilaian terhadap faktor likuiditas dilakukan dengan menilai dua buah rasio, yaitu rasio Kewajiban Bersih Antar Bank terhadap Modal Inti dan rasio Kredit terhadap Dana yang Diterima oleh Bank. Yang dimaksud Kewajiban Bersih Antar Bank adalah selisih antara kewajiban bank dengan tagihan kepada bank lain. Sementara itu yang termasuk Dana yang Diterima adalah Kredit Likuiditas Bank Indonesia, Giro, Deposito, dan Tabungan Masyarakat, Pinjaman bukan dari bank yang berjangka waktu lebih dari tiga bulan (tidak termasuk pinjaman subordinasi), Deposito dan Pinjaman dari bank lain yang berjangka waktu lebih dari tiga bulan, dan surat berharga yang diterbitkan oleh bank yang berjangka waktu lebih dari tiga bulan.
Liquidity yaitu rasio untuk menilai likuiditas bank. Penilaian likuiditas bank didasarkan atas dua maca rasio, yaitu :
1) Rasio jumlah kewajiban bersih call money terhadap Aktiva Lancar. Rumusnya adalah :
Penilaian likuiditas dapat dilakukan sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0, dan untuk setiap penurunan sebesar 1% mulai dari nilai kredit ditambah 1 dengan maksimum 100.
2) Rasio antara Kredit terhadap dana yang diterima oleh bank. Rumusnya adalah :
Penilaian likuiditas 2 dapat dilakukan sebagai berikut untuk rasio 115 atau lebih diberi nilai kredit 0 dan untuk setiap penurunan 1% mulai dari rasio 115% nilai kredit ditambah 4 dengan nilai maksimum 100.

Tugas 5 - Penerapan Komputer Perbankan


PENGENALAN RASIO KEUANGAN BANK

  1. Legal Reserve Requirement (LRR)
    Reserve Requirement adalah ketentuan bagi setiap bank umum untuk menysihkan sebagian dari dana pihak ketiga yang berhasil dihimpunnya dalam bentuk giro wajib minimum berupa rekening giro bank yang bersangkutan pada bank Indonesia atau lebih dikenal juga dengan likuiditas wajib minimum adalah sejumlah tertentu alat likuid yang harus tetap berada di bank untuk memenuhi likuiditas bank tersebut. Ketentuan likuiditas wajib minimum ini dibedakan dalam dua kategori perhitungan yaitu likuiditas wajib dalam rupiah dan likuiditas wajib dalam valuta asing.
    Reserve Requirement dapat dirumuskan sebagai berikut:
    LRR = Jumlah Alat likuid / jumlah dana( simpanan ) pihak ketiga

    KEBIJAKAN MONETER

    1. Definisi Kebijakan Moneter
    Kebijakan Moneter adalah Regulasi jumlah uang yang beredar dan tingkat suku bunga oleh bank sentral untuk mengendalikan inflasi dan menstabilkan mata uang. Jika ekonomi sedang memanas, bank sentral (seperti (BI) Bank Indonesia) dapat menarik uang dari sistem perbankan, menaikkan persyaratan cadangan atau menaikkan tingkat diskonto untuk membuatnya dingin. Jika pertumbuhan sedang melambat, dapat membalikkan proses – meningkatkan jumlah uang beredar, menurunkan kebutuhan cadangan dan menurunkan tingkat diskonto. Kebijakan moneter mempengaruhi suku bunga dan jumlah uang beredar.

    2. Macam-macam Kebijakan Moneter
    Berdasarkan jenisnya, Pengaturan jumlah uang yang beredar pada masyarakat diatur dengan cara menambah atau mengurangi jumlah uang yang beredar. Kebijakan moneter dapat digolongkan menjadi dua, yaitu :
    1. Kebijakan Moneter Ekspansif / Monetary Expansive Policy
    Adalah suatu kebijakan dalam rangka menambah jumlah uang yang edar
    2. Kebijakan Moneter Kontraktif / Monetary Contractive Policy
    Adalah suatu kebijakan dalam rangka mengurangi jumlah uang yang edar. Disebut juga dengan kebijakan uang ketat (tight money policu)

    3. Jenis-Jenis Instrumen Kebijakan Moneter
    Kebijakan moneter dapat dilakukan dengan menjalankan instrumen kebijakan moneter, yaitu antara lain

    1. Operasi Pasar Terbuka (Open Market Operation)
    Operasi pasar terbuka adalah cara mengendalikan uang yang beredar dengan menjual atau membeli surat berharga pemerintah (government securities). Jika ingin menambah jumlah uang beredar, pemerintah akan membeli surat berharga pemerintah. Namun, bila ingin jumlah uang yang beredar berkurang, maka pemerintah akan menjual surat berharga pemerintah kepada masyarakat. Surat berharga pemerintah antara lain diantaranya adalah SBI atau singkatan dari Sertifikat Bank Indonesia dan SBPU atau singkatan atas Surat Berharga Pasar Uang.

    2. Fasilitas Diskonto (Discount Rate)
    Fasilitas diskonto adalah pengaturan jumlah duit yang beredar dengan memainkan tingkat bunga bank sentral pada bank umum. Bank umum terkadang mengalami kekurangan uang sehingga harus meminjam ke bank sentral. Untuk membuat jumlah uang bertambah, pemerintah menurunkan tingkat bunga bank sentral, serta sebaliknya menaikkan tingkat bunga demi membuat uang yang beredar berkurang.

    3. Rasio Cadangan Wajib (Reserve Requirement Ratio)
    Rasio cadangan wajib adalah mengatur jumlah uang yang beredar dengan memainkan jumlah dana cadangan perbankan yang harus disimpan pada pemerintah. Untuk menambah jumlah uang, pemerintah menurunkan rasio cadangan wajib. Untuk menurunkan jumlah uang beredar, pemerintah menaikkan rasio.

    4. Himbauan Moral (Moral Persuasion)
    Himbauan moral adalah kebijakan moneter untuk mengatur jumlah uang beredar dengan jalan memberi imbauan kepada pelaku ekonomi. Contohnya seperti menghimbau perbankan pemberi kredit untuk berhati-hati dalam mengeluarkan kredit untuk mengurangi jumlah uang beredar dan menghimbau agar bank meminjam uang lebih ke bank sentral untuk memperbanyak jumlah uang beredar pada perekonomian.

    * jumlah uang berdar (Ms) diytentukan oleh dua factor, yaitu:
    a. Besarnya jumlah uang inti (H) yang tersedia.
    b. Besarnya koefisien pelipat uang,.
    * besarnya uang inti di pengaruhi oleh empat factor, yaitu:
    a. Keadaan neraca pembayaran (surplus dan deficit).
    b. Keadaan APBN (surplus dan degisit)
    c. Perubahan kredit langsung Bank Indonesia.
    d. Perubahan keredit likuiditas bank Indonesia..

    2. Loan To Deposit Ratio (LDR)
    Rasio ini digunakan untuk menilai likuiditas suatu bank yang dengan cara membagi jumlah kredit yang diberikan oleh bank terhadap dana pihak ketiga. Semakin tinggi rasio ini, semakin rendahnya kemampuan likuiditas bank yang bersangkutan sehingga kemungkinan suatu bank dalam kondisi bermasalah akan semakin besar. Kredit yang diberikan tidak termasuk kredit kepada bank lain sedangkan untuk dana pihak ketiga adalah giro, tabungan, simpanan berjangka, sertifikat deposito.

    Rasio ini dapat dirumuskan sebagai berikut :
    LDR = kredit
    Dana pihak ketiga
    ket:
    -Kredit merupakan kredit yang diberikan kepada pihak ketiga (tidak termasuk kredit kepadabank lain).
    - Dana pihak ketiga mencakup giro, tabungan, deposito (tidak termasuk giro dan deposito antar bank)
    Loan to Deposit Ratio (LDR) adalah rasio antara besarnya seluruh volume kredit yang disalurkan oleh bank dan jumlah penerimaan dana dari berbagai sumber yang pada awalnya digunakan untuk mengukur tingkat likuiditas bank. Dalam arti apabila LDR di atas 110% berarti likuiditas bank kurang baik karena jumlah DPK tidak mampu menutup kredit yang disalurkan sehingga bank harus menggunakan dana antarbank (call money) untuk menutup kekurangannya. Dana dari call money bersifat darurat, sehingga seyogianya bank tidak menggunakan dana semacam itu untuk membiayai kredit. Dana call money adalah untuk membiayai mismatch likuiditas jangka sangat pendek.

    Namun demikian, sejak terjadinya krisis perbankan dan dilanjukan dengan proses rekapitalisasi perbankan tahun 1999 di mana kredit perbankan sekitar Rp 300 triliun dialihkan ke BPPN, maka LDR perbankan langsung merosot drastis karena jumlah kredit berkurang sedangkan jumlah DPK tidak berubah. Begitu rendahnya angka LDR paska rekapitalisasi tahun 1999-2000, akhirnya angka LDR berubah fungsi dan lebih sering digunakan sebagai indikator utama untuk mengukur kemampuan sebuah bank dalam menyalurkan kredit (fungsi intermediasi).
    pengertian lainnya LDR adalah rasio keuangan perusahaan perbankan yang berhubungan dengan aspek likuiditas. LDR adalah suatu pengukuran tradisional yang menunjukkan deposito berjangka, giro, tabungan, dan lain-lain yang digunakan dalam memenuhi permohonan pinjaman (loan requests) nasabahnya. Rasio ini digunakan untuk mengukur tingkat likuiditas. Rasio yang tinggi menunjukkan bahwasuatu bank meminjamkan seluruh dananya (loan-up) atau realtif tidak likuid (illiquid). Sebaliknya rasio yang rendah menunjukkan bank yang likuid dengan kelebihan kapasitas dana yang siap untuk dipinjamkan. LDR disebut juga rasio kredit terhadap total dana pihak ketiga yang digunakan untuk mengukur dana pihak ketiga yang disalurkan dalam bentuk kredit.

    Penyaluran kredit merupakan kegiatan utama bank, oleh karena itu sumber pendapatan utama bank berasal dari kegiatan ini. Semakin besarnya penyaluran dana dalam bentuk kredit dibandingkan dengan deposit atau simpanan masyarakat pada suatu bank membawa konsekuensi semakin besarnya risiko yang harus ditanggung oleh bank yang bersangkutan.

    Menurut Mulyono, rasio LDR merupakan rasio perbandingan antara jumlah dana yang disalurkan ke masyarakat (kredit) dengan jumlah dana masyarakat dan modal sendiri yang digunakan.
    Rasio ini menggambarkan kemampuan bank membayar kembali penarikan yang dilakukan nasabah deposan dengan mengandalkan kredit yang diberikan sebagai sumber likuiditasnya. Semakin tinggi rasio ini semakin rendah pula kemampuan likuiditas bank. Sebagian praktisi perbankan menyepakati bahwa batas aman dari LDR suatu bank adalah sekitar 85%. Namun batas toleransi berkisar antara 85%-100% atau menurut Kasmir (2003:272), batas aman untuk LDR menurut peraturan pemerintah adalah maksimum 110 %.

    Tujuan penting dari perhitungan LDR adalah untuk mengetahui serta menilai sampai berapa jauh bank memiliki kondisi sehat dalam menjalankan operasiatau kegiatan usahanya. Dengan kata lain LDR digunakan sebagai suatu indikator untuk mengetahui tingkat kerawanan suatu bank.

    Penyebab LDR Rendah
    Seperti telah dijelaskan sebelumnya bahwa perbankan nasional pernah mengalami kemerosotan jumlah kredit karena diserahkan ke BPPN untuk ditukar dengan obligasi rekapitalisasi. Begitu besarnya nilai kredit yang keluar dari sistem perbankan di satu sisi dan semakin meningkatnya jumlah DPK yang masuk ke perbankan, maka upaya ekspansi kredit yang dilakukan perbankan selama sepuluh tahun terakhir sepertinya belum berhasil mengangkat angka LDR secara signifikan.

    Fungsi LDR
    Telah dijelaskan sebelumnya bahwa LDR pada saat ini berfungsi sebagai indikator intermediasi perbankan. Begitu pentingnya arti LDR bagi perbankan maka angka LDR pada saat ini telah dijadikan persyaratan antara lain :
    1). Sebagai salah satu indikator penilaian tingkat kesehatan bank.
    2). Sebagai salah satu indikator kriteria penilaian Bank Jangkar (LDR minimum 50%),
    3). Sebagai faktor penentu besar-kecilnya GWM (Giro Wajib Minimum) sebuah bank.
    4). Sebagai salah satu persyaratan pemberian keringanan pajak bagi bank yang akan merger.

    Begitu pentingnya arti angka LDR, maka pemberlakuannya pada seluruh bank sedapat mungkin diseragamkan. Maksudnya, jangan sampai ada pengecualian perhitungan LDR di antara perbankan.
    Aspek positif
    1. Bank kecil akan terhindar dari risiko obligasi yang cukup kompleks, yaitu adanya risiko default (credit risk) dan risiko pasar (fluktuasi harga obligasi akibat volatilitas suku bunga pasar).
    2. Karena kupon obligasi korporasi lebih tinggi dari pada suku bunga SBI, diharapkan ke depan, perbankan akan menggeser penempatan pada SBI menjadi obligasi korporasi. Hal ini akan menggairahkan pasar obligasi korporasi yang selama ini belum menjadi investasi utama perbankan. Apabila SBI perbankan per Juni 2007 sebesar Rp 202 triliun diasumsikan seluruhnya dipindahkan ke obligasi korporasi yang akan meningkatkan angka “Loan”, maka LDR perbankan per Juni 2007 yang semula sebesar 63,57% akan meningkat sebesar 14,91% atau menjadi 78,48%. Angka LDR tersebut akan lebih besar lagi jika obligasi korporasi yang saat ini telah dipegang perbankan juga dimasukkan sebagai komponen “Loan”.
    Aspek negatif
    Dimasukkannya obligasi korporasi dalam perhitungan LDR)
    1. Nantinya hanya bank besar saja yang akan dapat menikmati peningkatan LDR tanpa harus melakukan ekspansi kredit. Dengan LDR yang tinggi maka bank tertentu akan dapat menjadi Bank Jangkar, Bank Sehat, dapat memperoleh insentif pajak ketika melakukan merger, dan yang akan secara langsung dinikmati adalah berkurangnya GWM terkait dengan perbaikan LDR.
    2. Apabila besanya nilai obligasi korporasi tersebut terjadi akibat adanya pergeseran SBI, maka ada kemungkinan CAR (Capital Adequacy Perbankan) akan merosot karena ATMR SBI = 0, sedangkan ATMR Obligasi Korporasi = 100%.

    3. Capital Adequacy Ratio(CAR)
    CAR adalah rasio yang memperlihatkan seberapa besar jumlah seluruh aktiva bank yang mengandung resiko (kredit, penyertaan, surat berharga, tagihan pada bank lain) ikut dibiayai dari modal sendiri disamping memperoleh dana-dana dari sumber-sumber diluar bank.
    Rasio ini dapat dirumuskan sebagai berikut :
    CAR = Modal Bank / ATMR(Aktiva Terimbang Menurut Resiko)
    ket:
    -Perhitungan Modal dan Aktiva Tertimbang Menurut Risiko dilakukan berdasarkan ketentuan Kewajiban Penyediaan Modal Minimum yang berlaku.
    Semakin tinggi CAR maka semakin baik kemampuan bank tersebut untuk menanggung risiko dari setiap kredit/aktiva produktif yang berisiko. Jika nilai CAR tinggi maka bank tersebut mampu membiayai kegiatan operasional dan memberikan kontribusi yang cukup besar bagi profitabilitas.

    Menurut Lukman Dendawijaya adalah ” Rasio yang memperlihatkan seberapa jauh seluruh aktiva bank yang mengandung risiko ( kredit, penyertaan , surat berharga, tagihan pada bank lain ) ikut di biayai dari dana modal sendiri bank disamping memperoleh dana – dana dari sumber – sumber di luar bank , seperti dana dari masyarakat , pinjaman , dan lain – lain.
    contohnya: bila anda mendapat Rp.1000/bulan dari orang tua, anda dapat menentukan sendiri berapa yang harus tetap menjadi uang setelah uang tersebut anda belanjakan (untuk ongkos, membeli buku, pulsa, rokok, dll).
    sisa uang yang tetap menjadi uang tersebut dapat dianalogikan sebagai CAR di perbankan tersebut, setelah semua uang yang masuk dipotong untuk pemberian kredit, kpr, dll. dan CAR tersebut besarnya ditentukan oleh BI.
    dan bila suatu bank itu CARnya 0% apalagi sudah minus, berarti bank tersebut sudah tidak mempunyai modal/uang/capital lagi.


    4. Perhitungan Legal Lending Limit (LLL)
    faktor Permodalan (Capital), Kualitas Aktiva Produktif (Asset), Manajemen, Rentabilitas (Earning) dan Likuiditas. Analisis ini dikenal dengan istilah Analisis CAMEL.

    1. ASPEK PERMODALAN (CAPITAL)
    Penilaian pertama adalah aspek permodalan, dimana aspek ini menilai permodalan yang dimiliki bank yang didasarkan kepada kewajiban penyediaan modal minimum bank. Penilaian tersebut didasarkan paa CAR (Capital Adequacy Ratio) yang ditetapkan BI, yaitu perbandingan antara Modal dengan Aktiva Tertimbang Menurut Resiko.
    2. ASPEK KUALITAS AKTIVA PRODUKTIF (ASSET )
    Aktiva produktif atau Productive Assets atau sering disebut dengan Earning Assets adalah semua aktiva yang dimiliki oleh bank dengan maksud untuk dapat memperoleh penghasilan sesuai dengan fungsinya. Ada empat macam jenis aktiva produktif yaitu :
    a. Kredit yang diberikan
    b. Surat berharga
    c. Penempatan dana pada bank lain
    d. Penyertaan

    Penilaian aset, sesuai dengan Peraturan BI adalah dengan membandingkan antara aktiva produktif yang diklasifikasikan dengan aktiva produktif. Selain itu juga rasio penyisihan penghapusan aktiva produktif terhadap aktiva produktif yang diklasifikasikan. Klasifikasi aktiva produktif merupakan aktiva produktif yang telah dilihat kolektabilitasnya, yaitu lancar, kurang lancar, diragukan dan macet.

    3. ASPEK KUALITAS MANAJEMEN (MANAGEMENT)
    Aspek ketiga penilaian kesehatan bank meliputi kualitas manajemen bank. Untuk menilai kualitas manajemen akan mengajukan 250 pertanyaan yang menyangkut manajemen bank yang bersangkutan. Kualitas ini juga akan melihat dari segi pendidikan serta pengalaman para karyawannya dalam menangani bebagai kasus yang terjadi.

    4. ASPEK RENTABILITAS (EARNING)
    Penilaian aspek ini diguankan untuk mengukur kemampuan bank dalam meningkatkan keuntungan, juga untuk mengukur tingkat efisiensi usaha dan profitabilitas yang dicapai bank yang bersangkutan. Penilaian ini meliputi ROA atau Rasio Laba terhadap Total Aset, dan Perbandingan antara biaya operasional dengan pendapatan operasional (BOPO).

    5. ASPEK LIKUIDITAS (LIKUIDITY)
    Aspek kelima adapah penilaian terhadap aspek likuiditas bank. Suatu bank dikatakan likuid, apabila bank yang bersangkutan mampu membayar semua hutangnya, terutama hutang-hutang jangka pendek. Selain itu juga bank harus mampu memenuhi semua permohonan kredit yang layak dibiayai. Penilaian dalam aspek ini meliputi :
    a. Rasio kewajiabn bersih Call Money terhadap Aktiva Lancar
    b. Rasio kredit terhadap dana yang diterima oelh bank seperti KLBI, Giro, Tabungan, deposito dan lain-lain.
    Seraca umum penilaian tingkat kesehatan bank dapat dirangkum sebagai berikut :
    Jumlah bobot untuk kelima faktor tersebut adalah 100%. Nilai kredit kemudian digunakan untuk menentukan predikat kesehatan bank, ditetapkan sebagai berikut :

    Disamping penilaian analisis CAMEL, kesehatan bank juga dipengaruhi hasil penilaian lainnya, yaitu penilaian terhadap :
    1. Ketentauan pelaksanaan pemberian kredit Usaha Kesil (KUK) dan pelaksanaan Kredit Eksport
    2. Pelanggaran terhadap ketantuan Batas Maksimum Pemberian Kredit (BMPK) atau sering disebut dengan Legal Lending Limit.
    3. Pelanggaran Posisi Devisa Netto.

    5. Non Performing Loan(NPL)
    Non performing loan adalah kredit yang masuk ke dalam kualitas kredit kurang lancar, diragukan dan macet berdasarkan kriteria yang telah ditetapkan oleh Bank Indonesia (SE No. 7/3/DPNP). NPL yang digunakan dalam penelitian ini merupakan angka perubahan NPL bulan Desember 2008 dan Januari 2009, dengan kategori 1 = meningkat, 0 = menurun atau tetap.
    Rumus untuk menghitung rasio NPL : kredit bermasalah
    Total kredit
    -Kredit merupakan kredit yang diberikan kepada pihak ketiga (tidak termasuk kredit kepada bank lain).
    -Kredit bermasalah adalah kredit dengan kualitas kurang lancar, diragukan dan macet.

    Beberapa Hal Yang Mempengaruhi NPL Suatu Perbankan :
    Menurut pendapat penulis terdapat beberapa hal yang mempengaruhi atau dapat menyebabkan naik turunnya NPL suatu bank, diantaranya dalah sebagai berikut:

    a. Kemauan atau itikad baik debitur
    Kemampuan debitur dari sisi financial untuk melunasi pokok dan bunga pinjaman tidak akan ada artinya tanpa kemauan dan itikad baik dari debitur itu sendiri.

    b. Kebijakan pemerintah dan Bank Indonesia
    Kebijakan pemerintah dapat mempengaruhi tinggi rendahnya NPL suatu perbankan, misalnya kebijakan pemerintah tentang kenaikan harga BBM akan menyebabkan perusahaan yang banyak menggunakan BBM dalam kegiatan produksinya akan membutuhkan dana tambahan yang diambil dari laba yang dianggarkan untuk pembayaran cicilan utang untuk memenuhi biaya produksi yang tinggi, sehingga perusahaan tersebut akan mengalami kesulitan dalam membayar utang-utangnya kepada bank. Demikian juga halnya dengan PBI, peraturan-peraturan Bank Indonesia mempunyai pengaruh lansung maupun tidak lansung terhadap NPL suatu bank. Misalnya BI menaikan BI Rate yang akan menyebabkan suku bunga kredit ikut naik, dengan sendirinya kemampuan debitur dalam melunasi pokok dan bunga pinjaman akan berkurang.

    c. Kondisi perekonomian
    Kondisi perekonomian mempunyai pengaruh yang besar terhadap kemampuan debitur dalam melunasi utang-utangnya. Indikator-indikator ekonomi makro yang mempunyai pengaruh terhadap NPL diantaranya adalah sebagai berikut:
    * Inflasi
    Inflasi adalah kenaikan harga secara menyeluruh dan terus menerus. Inflasi yang tinggi dapat menyebabkan kemampuan debitur untuk melunasi utang-utangnya berkurang.
    * Kurs rupiah
    Kurs rupiah mempunayai pengaruh juga terhadap NPL suatu bank karena aktivitas debitur perbankan tidak hanya bersifat nasioanal tetapi juga internasional.

    6. Net Interest Margin (NIM)
    Marjin bunga bersih (NIM) adalah ukuran perbedaan antara bunga pendapatan yang dihasilkan oleh bank atau lembaga keuangan lain dan nilai bunga yang dibayarkan kepada pemberi pinjaman mereka (misalnya, deposito), relatif terhadap jumlah mereka (bunga produktif ) aset. Hal ini mirip dengan margin kotor perusahaan non-finansial.
    Hal ini biasanya dinyatakan sebagai persentase dari apa lembaga keuangan memperoleh pinjaman dalam periode waktu dan aset lainnya dikurangi bunga yang dibayar atas dana pinjaman dibagi dengan jumlah rata-rata atas aktiva tetap pada pendapatan yang diperoleh dalam jangka waktu tersebut (yang produktif rata-rata aktiva).
    Margin bunga bersih mirip dalam konsep untuk menyebarkan bunga bersih , namun penyebaran bunga bersih adalah selisih rata-rata nominal antara pinjaman dan suku bunga pinjaman, tanpa kompensasi untuk kenyataan bahwa aktiva produktif dan dana yang dipinjam dapat menjadi alat yang berbeda dan berbeda dalam volume. Margin bunga bersih sehingga dapat lebih tinggi (atau kadang-kadang lebih rendah) daripada penyebaran bunga bersih.
    Menghitung rasio NIM : Pendapatan bunga bersih
    Rata-rata aktiva produktif
    -Pendapatan bunga bersih : Pendapatan Bunga – Beban bunga
    -Pendapatan bunga bersih disetahunkan.
    -Contoh : Untuk posisi Juni : (akumulasi pendapatan bunga bersih per posisi Juni/6)x12
    -Aktiva produktif yang diperhitungkan adalah aktiva produktif yang menghasilkan bunga (interest bearing assets)

    Perhitungan :
    NIM dihitung sebagai persentase dari aset dikenakan bunga. Sebagai contoh, rata-rata pinjaman bank untuk nasabah adalah $ 100,00 dalam setahun sementara itu memperoleh pendapatan bunga sebesar $ 6,00 dan bunga yang dibayar sebesar $ 3,00. NIM kemudian dihitung sebagai ($ 6,00 – $ 3,00) / $ 100,00 = 3%. Pendapatan bunga bersih sama dengan bunga yang diperoleh dikurangi bunga yang dibayarkan kepada pelanggan.

Tugas 4 - Penerapan Komputer Perbankan


Jasa-jasa bank (Fee Based Income)
Pengertian Fee Based Income
Pengertian
Fee based income menurut Kasmir(2001:109) adalah Fee based income adalah keuntungan yang didapat dari transaksi yang diberikan dalam jasa-jasa bank lainnya atau selain spread based. Dalam PSAK No.31 Bab I huruf A angka 03 dijelaskan bahwa dalam operasinya bank melakukan penanaman dalam aktiva produktif deperti kredit dan surat-surat berharga juga diberikan memberikan komitmen dan jasa-jasa lain yang digolongkan sebagai “fee based operation”, atau “off balance sheet activities”

Unsur-unsur fee based income
Karena pengertian
fee based income merupakan pendapatan operasional non bunga maka unsure-unsur pendapatan operasional yang masuk kedalamnya adalah :

  1. Pendapatan komisi dan provisi
  2. pendapatan dari hasil transaksi valuta asing atau devisa
  3. pendapatan operasional lainnya.
Berikut ini akan diuraikan secara lebih rinci unsure dari masing masing tersebut,yang dalam hal ini akan dibahas tiga unsur dimana selanjutnya pendapatan atas provisi dan komisi serta pendapatan atas transaksi valas dikelompokan kedalam pos provisi dan komisi yang diterima selain dari pemberian kredit.

Sumber-sumber yang Menghasilkan Fee Based Income
Berikut ini akan dibahas mengenai beberapa produk yang menghasilkan fee based income dan pengertian dari beberapa produk yang menghasilkan fee based income diantaranya adalah sebagai berikut:

4.1 Transefer
Transfer adalah suatu kegiatan jasa bank untuk memindahkan sejumlah dana tertentu sesuai dengan perintah si pemberi amanat yang ditujukan untuk keuntungan seseorang yang ditunjuk sebagai penerima transfer. Baik transfer uang keluar atau masuk akan mengakibatkan adanya hubungan antar cabang yang bersifat timbal balik, artinya bila satu cabang mendebet cabang lain


4.2 Inkaso
Inkaso merupakan kegiatan jasa Bank untuk melakukan amanat dari pihak ke tiga berupa penagihan sejumlah uang kepada seseorang atau badan tertentu di kota lain yang telah ditunjuk oleh si pemberi amanat.
Warkat Inkaso
Warkat inkaso tanpa lampiran Yaitu warkat – warkat inkaso yang tidak dilampirkan dengan dokumen – dokumen apapun seperti cek, bilyet giro, wesel dan surat berharga
Warkat inkaso dengan lampiran Yaitu warkat – warkat inkaso yang dilampirkan dengan dokumen – dokumen lainnya seperti kwitansi, faktur, polis asuransi dan dokumen – dokumen penting.

Jenis Inkaso
Inkaso Keluar, Merupakan kegiatan untuk menagih suatu warkat yang telah diterbitkan oleh nasabah bank lain. Di sini bank menerima amanat dari nasabahnya sendiri untuk menagih warkat tersebut kepada seseorang nasabah bank lain di kota lain.
Inkaso Masuk, Merupakan kegiatan yang masuk atas warkat yang telah diterbitkan oleh nasabah sendiri. Dalam kegiatan inkaso masuk, bank hanya memeriksa kecukupan dari nasabahnya yang telah menerbitkan warkat kepada pihak ke tiga.


4.3 Banks Garansi
Bank garansi adalah salah satu jasa yang diberikan oleh bank berupa jaminan pembayaran sejumlah tertentu uang yang akan diberikan kepada pihak yang menerima jaminan, hanya apabila pihak yang dijamin melakukan cidera janji. Perjanjian bisa berupa perjanjian jual – beli, sewa, kontrak – mengontrak, pemborongan, dan lain – lain. Pihak yang dijamin biasanya adalah nasabah bank yang besangkutan, sedangkan jaminan diberikan kepada pihak lain yang mengadakan suatu perjanjian dengan nasabah Jenis dan Manfaat Bank Garansi


Beberapa jenis bank garansi yang ada antara lain:
Bank Garansi Pembelian
Bank Garansi Pita Cukai Tembakau
Bank Garansi Penangguhan Bea Masuk
Bank Garansi Tender (Bid Bond)
Bank Garansi Pelaksanaan (Perfomance Bond)
Bank Garansi Uang Muka (Advance Payment Bond)
Bank Garansi Pemeliharaan (Retention Bond)


4.4 Letter of Credit
Letter of Credit atau dalam bahasa Indonesia disebut Surat Kredit Berdokumen merupakan salah satu jasa yang ditawarkan bank dalam rangka pembelian barang, berupa penangguhan pembayaran pembelian oleh pembeli sejak LC dibuka sampai dengan jangka waktu tertentu sesuai perjanjian. Berdasarkan pengertian tersebut, tipe perjanjian yang dapat difasilitasi LC terbatas hanya pada perjanjian jual – beli, sedangkan fasilitas yang diberikan adalah berupa penangguhan pembayaran.


Waliamanat
Waliamanat adalah pihak yang mewakili kepentingan Pemegang Efek bersifat uang. Bank Umum yang akan bertindak sebagai Wali Amanat wajib terlebih dahulu terdaftar di Bapepan untuk mendapatkan Surat Tanda Terdaftar sebagai Wali Amanat.


Manfaat dari Wali Amanat adalah:
Memenuhi salah satu persyaratan atas penerbitan obligasi.
Meningkatkan kepercayaan investor untuk membeli obligasi yang diterbitkan.
Menambah kepercayaan investor atas bonafiditas emiten.


Persyaratan untuk menjadi Wali Amanat adalah:
Bertempat kedudukan di Indonesia.
Dalam dua tahun terakhir secara berturut – turut memperoleh laba/keuntungan.
Laporan keuangan telah diperiksa akuntan publik/akuntan Negara untuk dua tahun berturut – turut dengan pernyataan pendapat wajar tanpa syarat untuk tahun terakhir.


Kliring
Kliring adalah suatu cara penyelasaian utang – piutang antara bank – bank peserta kliring dalam bentuk warkat atau surat – surat berharga disuatu tempat tertentu. Warkat kliring antara lain: cek, bilyet, CD, Nota Debet dan Nota Kredit. Warkat harus dinyatakan dalam mata uang rupiah, bernilai nominal penuh, dan telah jatuh tempo.


Kliring dibagi 2, yaitu:
Kliring Manual
Kliring Elektronik

Tujuan dilaksanakan kliring oleh Bank Indonesia antara lain :
Untuk memajukan dan memperlancar lalu lintas pembayaran giral
Agar perhitungan penyelesaian utang piutang dapat dilakukan dengan lebih mudah, aman dan efisien
Salah satu pelayanan bank kepada nasabah


4.5 Traveller Cheque
Travellers cheque dikenal dengan nama cek wisata atau cek perjalanan yang biasanya digunakan oleh nasabah yang bepergian. Cek Wisata ini biasanya diterbitkan dengan nominal tertentu


Keuntungan :
Memberikan kemudahan berbelanja
Mengurangi resiko kehilangan uang
Memberikan rasa percaya diri
Dapat dijadikan cederamata atau hadiah untuk relasi biasanya tidak ada biaya apapun
Safe Deposit Box merupakan jasa bank yang diberikan kepadapada nasabah, yaitu berupa kotak untuk menyimpan dokumen-dokumen atau benda benda berharganya.

Tugas 3 - Terapan Komputer Perbankan


      3. Manajemen Aktiva dan Pasiva Bank


          3.1 MANAJEMEN SUMBER DANA
          Pengertian sumber dana bank adalah usaha bank dalam menghimpun dana dari masyarakat perolehan ini tergantung pada bank itu sendiri, apakah dari simpanan masyarakat atau dari lembaga lainnya. Pemilihan sumber dana akan menentukan besar kecilnya biaya yang ditanggung.oleh karena itu pemiliha sumber dana harus dilakukan secara tepat.

          Secara garis besar sumber dana bank dapat di peroleh dari:
          1. Dari bank itu sendiri
          2. Dari masyarakat luas
          3. Dan dari lembaga lainnya

          Jenis Sumber Dana
          1. Dana yang bersumber dari bank itu sendiri
          Perolehan dana dari sumber bank itu sendiri (modal sendiri) maksudnya adalah dana yang diperoleh dari dana bank salah satu jenis dana yang bersumber dari bank itu sendiri adalah modal setor dari para pemegang saham. Dana sendiri adalah dana yang berasal dari para pemegang saham bank atau pemilik saham.

          Adapun pencarian dana yang bersumber dari bank itu sendiri terdiri dari:
          1. Setoran modal dari pemegang saham yaitu merupakan modal dari para pemegang saham lama atau pemgang saham yang baru. Dana yang disetor secara efektif oleh para pemegang saham pada waktu bank berdiri. Pada umumnya modal setoran pertama dari pemilik bank sebagian digunakan untuk sarana perkantoran, pengadaan peralatan kantor dan promosi untuk menarik minat masyarakat.

          2. Cadangan laba, yaitu merupakan laba yang setiap tahun di cadangkan oleh bank dan sementara waktu belum digunakan. Cadangan laba yaitu sebagian dari laba bank yang disisihkan dalam bentuk cadangan modal dan cadangan lainnya yang akan dipergunakan untuk menutupi timbulnya resiko di kemudian hari. Cadangan ini dapat diperbesar apabila bagian untuk cadangan tersebut ditingkatkan atau bank mampu meningkatkan labanya.

          3. Laba bank yang belum di bagi, merupakan laba tahun berjalan tapi belum dibagikan kepada para pemegang saham.

          Semakin besar modal yang dimiliki oleh suatu bank, berarti kepercayaan masyarakat bertambah baik dan bank tersebut akan diakui oleh bank-bank lain baik di dalam maupun di luar negeri sebagai bank yang posisinya kuat.

          2. Dana yang bersumber dari masyarakat luas
          Sumber dana ini merupakan sumber dana terpenting bagi kegiatan operasi bank dan merupakan ukuran keberhasilan bank jika mampu membiayai operasinya dari sumber dana ini. Adapun Dana masyarakat adalah dana-dana yang berasal dari masyarakat, baik perorangan maupun badan usaha, yang diperoleh dari bank dengan menggunakan berbagai instrumen produk simpanan yang dimiliki oleh bank.

          Untuk memperoleh dana dari masyarakat luas bank dapat menggunakan tiga macam jenis simpanan (rekening). Masing-masing jenis simpanan memiliki keunggulan tersendiri, sehingga bank harus pandai dalam menyiasati pemilihan sumber dana. Sumber dana yang dimaksud adalah:
          1. Simpanan giro
          2. Simpanan tabungan
          3. Simpanan deposito.

          3. Dana yang bersumber dari lembaga lain
          Dalam praktiknya sumber dana ini merupakan tambahan jika bank mengalami kesulitan dalam pencarian sumber dana sendiri dan masyarakat. Dana yang diperoleh dari sumber ini digunakan untuk membiayai atau membayar transaksi-transaksi tertentu.

          Perolehan dana dari sumber ini antara lain dapat diperoleh dari:
          1. Bantuan Likuiditas Bank Indonesia (BLBI), merupakan kredit yang diberikan bank Indonesia kepda bnk-bank yang mengalami kesulitan likuiditas. Kredit likuiditas ini juga diberikan kepada pembiayaan sektor-sektor usaha tertentu.

          2. Pinjaman antar bank (Call Money). Biasanya pinjaman ini di berikan kepada bank-bank yang mengalami kalah kliring di dalam lembaga kliring dan tidak mampu untuk membayar kekalahannya. Pinjaman ini bersifat jangka pendek dengan bunga yang relative tinggi jika dibandingkan dengan pinjaman lainnya.

          3. Pinjaman dari bank-bank luar negeri. Merupakan pinjaman yang diperoleh oleh perbankan dari pihak luar negeri.
      1. Surat berharga pasar uang (SBPU).

        3.2 MANAJEMEN PENGGUNAAN DANA
        Dana yang diperoleh sebuah bisnis perbankan perlu dialokasikan dengan tepat. Untuk itu diperlukan suatu kebijakan alokasi aktiva. Alokasi aktiva merupakan pendistribusian dana investasi yang didasarkan pada fungsi dan kegunaan diantara berbagai kategori aktiva, termasuk ekuivalen kas, saham, investasi pendapatan tetap, dan aktiva berwujud lainnya. Alokasi aktiva akan berdampak baik pada resiko maupun laba. Alokasi aktiva merupakan konsep sentral dalam perencanaan keuangan bagi manajemen investasi bisnis perbankan, kebijakan alokasi aktiva perlu mengindahkan tingkat likuiditas, tetapi tidak mengabaikan tingkat rentabilitas. Untuk itu dana yang diperoleh dialokasikan ke dalam cadangan primer, cadangan sekunder, kredit, dan investasi dalam perbandingan yang tepat sesuai dengan perubahan-perubahan.

        Jenis-Jenis Cadangan Bank:
        A. Cadangan Primer (Primary Reserve)
        Primary reserve diperlukan untuk memenuhi permintaan efektif dari para nasabah yang muncul secara tiba-tiba. Bahasa teknis perbankan dalam mewujudkan primary reserve ini adalah alat-alat yang dikuasai dan tercermin pada pos-pos aktiva, berupa : saldo kas dan saldo rekening pada Bank Indonesia. Cadangan primer merupakan garis pertahanan pertama sebuah bank jika para deposan menarik dana mereka.

      B. Cadangan Sekunder
      Cadangan sekunder digunakan untuk memenuhi kebutuhan likuiditas yang jangka waktunya kurang dari satu tahun yang sekaligus dimanfaatkan untuk mencari laba. Cadangan sekunder merupakan pinjaman dan sekuritas yang dapat dikonversikan ke dalam uang tunai tanpa kerugian yang serius. Sertifikat Bank Indonesia (SBI), Surat Berharga Pasar Uang (SBPU), Sertifikat Deposito, dan Surat Dagang adalah beberapa instrumen yang termasuk dalam cadangan sekunder. Cadangan sekunder tidak semata-mata sebagai penyangga cadangan utama, tetapi juga sebagai dana yang lincah bergerak dan ditanam dalam bentuk investasi jangka pendek dengan sifat-sifat yang tetap curre

      4. Kredit merupakan suatu fasilitas keuangan yang memungkinkan seseorang atau badan usaha untuk meminjam uang untuk membeli produk dan membayarnya kembali dalam jangka waktu yang ditentukan. UU No. 10 tahun 1998 menyebutkan bahwa kredit adalah penyediaan uang atau tagihan yang dapat dipersamakan dengan itu, berdasarkan persetujuan atau kesepakatan pinjam meminjam antara bank dengan pihak lain yang mewajibkan pihak peminjam untuk melunasi utangnya setelah jangka watu tertentu dengan pemberian bunga. Jika seseorang menggunakan jasa kredit, maka ia akan dikenakan bunga tagihan.

      5. Investasi Jangka Panjang
      Pengertian
      Di bidang perekonomian, kata investasi sudah lazim di pergunakan dansering diartikan sebagai penanaman uang dengan tujuan mencari untung. Dalam kamus Bahasa Indonesia Kontemporer, kata investasi diartikan lebih jelas, yaitu penanaman uang atau modal di suatu proyek atau perusahaan dengan tujuan untuk mencari untung di masa yang akan datang (Salim, 1991).
      Di Indonesia, topik investasi sudah diatur dalam Pernyataan Standar Akuntansi Keuangan (PSAK No. 13) Investasi adalah suatu aktiva yang digunakan perusahaan untuk pertumbuhan kekayaan (accreation of wealth) melalui distribusi hasil investasi (seperti bunga, royalti, deviden, dan uang sewa), untuk apresiasi nilai investasi atau untuk manfaat lain bagi perusahaan yang berinvestasi seperti manfaat yang diperoleh melalui hubungan perdagangan.


      http://peperonity.com/go/sites/mview/manajemen.danabank/25893845

Tugas 2 - Terapan Komputer Perbankan


2.Pengenalan Laporan Keuangan Perbankan

2.1. NERACA
Sisi aktiva dalam neraca bank menggambarkan pola pengalokasian dana bank yang mencerminkan posisi kekayaan yang merupakan hasil penggunaan dana bank dalam berbagai bentuk. Penggunaan dana bank dilakukan berdasarkan prinsip prioritas. Disamping itu kegiatan pengalokasian dana tersebut hams memperhatikan ketentuan – ketentuan yang ditetapkan oleh Bank Sentral sebagai otoritas moneter yang mengatur dan mengawasi bank.
Sisi pasiva dalam neraca bank menggambarkan kewajiban bank yang berupa klaim pihak ketiga atau pihak lainnya atas kekayaan bank yang dinyatakan dalam bentuk rekening giro, tabungan, deposito berjangka dan instrument – instrument utang atau kewajiban bank lainnya. Selain itu modal bank menggambarkan nilai buku pemilik saham bank. Sisi pasiva mencerminkan kegiatan penghimpunan dana yang berasal dari berbagai sumber. Dana bank yang pada dasarnya berasal dari masyarakat atau pihak ketiga dan modal bank itu sendiri (ekuitas).
Neraca bank menurut ketentuan BI
Aktiva Pasiva
1. Kas
2. Giro Bank Indonesia
3. Tagihan pada Bank Lain
a. Giro
b. Call money
4. Kredit yang diberikan
5. Surat berharga dari tagihan
6. Penyertaan
7. Cadangan aktiva yang diklasifikasikan
8. Aktiva tetap
Rupa-rupa aktiva
1. Giro
2. Call money
3. Tabungan
4. Deposito berjangka
5. Kewajiban lainnya
6. Surat berharga
7. Pinjaman diterima
a. Bank Indonesia
b. Subordinasi
8. Rupa-rupa pasiva
9. Modal
a. Modal disetor
b. Agio saham
c. Cadangan
d. Laba ditahan
10. Laba/rugi tahun berjalan

2.2 LAPORAN LABA/RUGI
Laporan laba/rugi bank (Profit and Loss Statement) atau lebih dikenal juga dengan Income Statement dari suatu Bank umum adalah suatu laporan keuangan bank yang menggambarkan pendapatan dan biaya operasional dan non operasional bank serta keuntungan bersih bank untuk suatu periode tertentu.

Laporan laba rugi menurut ketentuan Bank Indonesia
I. PENDAPATAN
1. Pendapatan operasional
a. Hasil bunga
b. Provisi dan komisi
2. Pendapatan non operasional
Jumlah
II. BIAYA
1. Biaya Operasional
a. Biaya bunga
b. Biaya lainnya
Jumlah
2. Biaya non operasional
Jumlah
III. Laba/rugi sebelum pajak
IV. Sisa laba/rugi tahun lalu

PERUBAHAN MODAL
Laporan perubahan modal, adalah laporan yang menunjukkan perubahan modal untuk periode tertentu, mungkin satu bulan atau satu tahun. Melalui laporan perubahan modal dapat diketahui sebab-sebab perubahan modal selama periode tertentu.
• Laporan perubahan posisi keuangan yang dapat disajikan berupa Laporan arus kas atau Laporan arus dana
• Catatan dan laporan keuangan perusahaan lain serta materi penjelasan yang merupakan bagian integral dari laporan keuangan
Unsur yang berkaitan secara langsung dengan pengukuran posisi keuangan adalah laporan aktiva, kewajiban,dan ekuitas. Sedangkan unsur yang berkaitan dengan pengukuran kinereja dalam laporan laba rugi adalah penghasilan dan beban. Bisa saja memanfaatkan jasa laporan keuangan (jasa analisa keuangan ) maupun akuntan publik. Laporan posisi keuangan biasanya mencerminkan berbagai unsur laporan laba rugi dan perubahan dalam berbagai unsur neraca. Selain itu juga biasanya laporan keuangan juga be analisais keuangan selama setahun.

2.3 KUALITAS AKTIVA PRODUKTIF
Dalam laporan keuangan bank, sejak tahun 2001 laporan keuangan bank harus dilengkapi laporan kualitas aktiva produktif dan informasi lainnya. Kualitas aktiva produktif akan teridikasi dari tingkat kelektibilitasnya. Tingkat kolektibilitasnya adalah lancar ( L ), dalam perhatian khusu ( DPK ), kurang lancar ( KL ), diragukan ( D ), dan ,macet ( M ). Semakin rendah tingkat kolektibilitasnya menunjukan semakin banyak aktiva produktif yang bermasalah. Aktiva produktif yang bermasalah bila masuk kelompok kurang lancar, diragukan bahkan macet. Bila ini terjadi mengindikasikan aktiva produktif semakin tidak sehat.

2.4 KOMITMEN & KONTIGENSI
Ø Komitmen bank
Komitmen bank adalah suatu ikatan atau kontrak atau berupa janji yang tidak dapat dibatalkan secara sepihak oleh bank lain dalam rupiah maupun valuta asing, dan harus dilaksanakan apabila persyaratan yang disepakati bersama dipenuhi. Komitmen ini dapat bersifat tagihan ataupun kewajiban bagi bank. Komitmen tagihan adalah komitmen yang diterima oleh bank dari pihak lain dan komitmen kewajiban adalah komitmen yang diberikan oleh bank kepada nasabah dan atau pihak lain. Komitmen disajikan dalam laporan komitmen dan kontijensi tanpa pos lawan.

Tagihan komitmen antara lain :
a. Fasilitas pinjaman yang diterima dari pihak lain yang belum ditarik
b. Posisi pembelian valuta asing dll.
Kewajiban komitmen antara lain :
a. Fasilitas kredit kepada nasabah yang belum ditarik
b. Fasilitas kredit kepada bank lain yang belum ditarik
c. Irrevocable L/C yang masih berjalan
d. Posisi pemebelian valuta asing

Ø Kontijensi
Kontijensi atau lebih dikenal dengan peristiwa atau transaksi yang mengandung syarat merupakan transaksi yang paling banyak ditemukan dalam kegiatan bank sehari-hari. Kontijensi yang dimiliki oleh suatu bank dapat berakibat tagihan atau kewajiban bagi bank yang bersangkutan.
Kontijensi adalah suatu keadaan yang masih diliputi ketidakpastian mengenai kemungkinan diperolehnya laba atau rugi oleh suatu perusahaan, yang baru akan terselesaikan dengan terjadi atau tidak terjadinya satu atau lebih peristiwa dimasa yang akan dating. Pengungkapan akan peristiwa kontijensi diharuskan dalam laporan keuangan.
Jenis transaksi kontijensi :
Dalam transaksi bank dapat ditemukan beberapa jenis transaksi kontijensi seperti :
Garansi bank, letter of credit yang dapat dibatalkan (revocable) yang masih berjalan, transaksi opsi valuta asing, pendapatan bunga dalam penyelesaian.
Semua jenis transaksi diatas apabila ditemukan dalam transaksi sehari-hari wajib untuk dilaporkan dalam laporan keuangan melalui rekening administrative, yang dapat berupa tagihan maupun kewajiban.

RASIO KEUANGAN
Analisis rasio keuangan bank merupakan suatu alat atau cara yang paling umum digunakan dalam membuat analisis laporan keuangan. Analisis rasio menggambarkan hubungan matematis antara suatu jumlah dengan jumlah lainnya. Karena penginterprestasikan terhadap rasio – rasio ini cukup kompleks, maka keefektifan rasio keuangan ini sebagai suatu alat analisis sangat tergantung dan kemampuan dan keahlian analisis dalam menginterprestasikannya. Berikut beberapa analisis rasio keuangan yang digunakan dalam suatu bank, yaitu sebagai berikut:
• Cash Ratio adalah :
Rasio alat likuid terhadap dana pihak ketiga yang dihimpun bank yang harus segera dibayar. Rasio ini digunakan untuk mengukur kemampuan bank dalam membayar kembali simpanan nasabah pada saat ditari dengan menggunkaan alat likuid yang dimilikinya. Menurut ketentuan Bank Indonesia, alat likuid terdiri atas uang kas ditambah dengan rekening giro bank yang disimpan pada Bank Indonesia. Semakin tinggi rasio mi semakin tinggi pula kemampuan likuiditas bank yang bersangkutan, namun dalam praktik akan mempengaruhi produktifitasnya.